Du verdienst gut, aber am Monatsende bleibt trotzdem nichts übrig? Wie Vermögen aufbauen mit einem ganz normalen Gehalt gelingt, entscheidet weniger dein Einkommen als sieben vermeidbare Finanzfehler, die ich selbst über Jahre gemacht habe.
Das Wichtigste in Kürze
- Vermögensaufbau scheitert selten am Gehalt — meistens an sieben wiederkehrenden Fehlern beim Umgang mit Geld.
- Pay Yourself First: Mindestens 10 % des Einkommens automatisiert direkt nach Gehaltseingang beiseitelegen, bevor irgendetwas anderes bezahlt wird.
- Konsumschulden sind der größte Vermögenskiller — Kredite gehören nur zu echten Investitionen, nie zu Konsumgütern.
- Ohne Investieren frisst die Inflation das Ersparte real auf — ein Notgroschen kommt zuerst, danach ein ETF-Sparplan.
- Tracking schafft die Grundlage für jede der anderen sechs Entscheidungen — ohne Überblick über Einnahmen, Ausgaben und Vermögen bleibt jede Maßnahme Zufall.
Wer bin ich und warum solltest du mir zuhören?
Ich bin Lukas. Ich habe Finanzwirtschaft studiert, in mehreren Finanzjobs gearbeitet — und wende alles, was ich hier zeige, an meinen eigenen Finanzen an.
Mein Background ist nicht das Entscheidende. Entscheidend ist: Ich habe mir in vier Jahren ein sechsstelliges Vermögen aufgebaut — mit einem normalen Gehalt als Controller. Wie ich diesen Weg konkret gegangen bin, beschreibe ich ausführlicher in meinem Erfahrungsbericht zu den ersten 100.000 Euro.
Mein Motto: Umsetzung statt Theorie. Klarheit statt Komplexität.
Was ist Vermögensaufbau überhaupt?
Vermögensaufbau ist der systematische Prozess, bei dem du über die Zeit mehr Vermögen aufbaust als Schulden. Es geht darum, deine Assets (Investments, Immobilien, Wertpapiere) zu erhöhen und deine Liabilities (Schulden, Verbindlichkeiten) zu reduzieren.
Einfach gesagt: Du hast am Ende des Jahres mehr Geld auf der Bank beziehungsweise in Investments als am Anfang — systematisch, nicht zufällig.
Vermögensaufbau ist kein Sprint, sondern ein Marathon. Mit den richtigen Systemen wird dieser Marathon deutlich einfacher.
Warum scheitern die meisten beim Vermögensaufbau?
Die meisten Menschen scheitern beim Vermögensaufbau nicht, weil sie zu wenig verdienen. Sie scheitern, weil sie unbewusste Fehler machen, die ihr Geld systematisch vernichten.
Diese Fehler sind oft unsichtbar. Du merkst sie nicht sofort — aber über die Jahre kosten sie dich Zehntausende, wenn nicht Hunderttausende Euro.
Die gute Nachricht: Erkennst und eliminierst du diese Fehler, wird Vermögensaufbau deutlich einfacher. Du musst nicht mehr verdienen. Du musst nur smarter mit deinem Geld umgehen.
Wie Vermögen aufbauen wirklich funktioniert: die 7 Schritte im Überblick
Die folgenden sieben Schritte zeigen, wie Vermögen aufbauen im Alltag konkret aussieht — nicht als Theorie, sondern als sieben Fehler, die sich vermeiden lassen: Konsumschulden, fehlendes Pay Yourself First, Impulskäufe, Lifestyle-Inflation, fehlendes Tracking, Nicht-Investieren und fehlende Finanzbildung.
Schritt 1: Vermeide Konsumschulden
Das Problem
Viele Menschen kaufen Konsumgüter auf Kredit: ein neues Auto, teure Möbel, den neuesten Fernseher, sogar Urlaubsreisen — alles auf Pump.
Das Fatale: Diese Dinge verlieren sofort an Wert. Ein neues Auto verliert beim Losfahren vom Händlerparkplatz bereits mehrere Tausend Euro. Möbel sind nach dem Kauf oft nur noch die Hälfte wert.
Gleichzeitig zahlst du auf Konsumkredite oft hohe Zinsen. Bei Kreditkarten liegt der effektive Jahreszins in Deutschland aktuell meist zwischen 13 und 25 %, im Marktdurchschnitt rund 17 % (Stand März 2026, Quelle: kreditkarte.net) — für Österreich gibt es keine vergleichbar aktuelle Übersicht, die Größenordnung ist aber ähnlich. Ohne jede Rendite auf der anderen Seite zahlst du also drauf, während das gekaufte Gut gleichzeitig an Wert verliert.
Die Konsequenz
Du kommst in einen Teufelskreis: Die Zinsen fressen dein Einkommen, du musst mehr arbeiten, hast aber weniger Freiheit. Konsumschulden sind finanzielle Fesseln — sie halten dich davon ab, echtes Vermögen aufzubauen.
Die Lösung
Kaufe Konsumgüter nur dann, wenn du sie aus eigenen Mitteln bezahlen kannst. Wenn du dir etwas nicht bar oder direkt vom Konto leisten kannst, dann kannst du es dir nicht leisten.
Kredite solltest du nur für echte Investitionen nutzen — Dinge, die dir langfristig Geld einbringen oder an Wert gewinnen: eine Immobilie zur Vermietung, Bildung, die dein Einkommen erhöht, in Ausnahmefällen ein Business, das Cashflow generiert.
Hast du bereits Konsumschulden: Mach die Tilgung zur absoluten Priorität, je höher die Zinsen, desto dringender. Konsumschulden sind der größte Vermögenskiller überhaupt.
Konkretes Beispiel
Du kaufst ein Auto für 30.000 € auf Kredit, 5 % Zinsen, Laufzeit 5 Jahre. Bei einem klassischen Annuitätenkredit zahlst du dabei rund 566 € monatlich — macht am Ende 33.968 €, also knapp 4.000 € mehr als das Auto gekostet hat. Gleichzeitig ist das Auto nach 5 Jahren vielleicht noch 15.000 € wert.
Du hast also rund 34.000 € ausgegeben für etwas, das nur noch 15.000 € wert ist — ein Verlust von rund 19.000 €.
Ich sage nicht, dass du nie ein Auto kaufen sollst. Ich sage: Kaufe es nur, wenn du es dir leisten kannst — ohne Kredit.
Schritt 2: Pay Yourself First – Bezahle dich selbst zuerst
Das Problem
Die meisten Menschen gehen so mit ihrem Geld um: Gehalt kommt rein, Rechnungen werden bezahlt, dann Konsum — und was übrigbleibt, wird gespart. Am Monatsende bleibt meistens: nichts.
Die Konsequenz
Kein Vermögensaufbau, keine Rücklagen, kein finanzieller Puffer. Du lebst von Monat zu Monat, egal wie viel du verdienst.
Die Lösung
Pay Yourself First — bezahle dich selbst zuerst. Lege mindestens 10 % deines Einkommens direkt nach Gehaltseingang automatisiert auf ein separates Konto oder in dein Investment-Portfolio. Behandle diese 10 % wie eine fixe Rechnung: nicht verhandelbar, nicht sichtbar.
Der Grund, warum das funktioniert: Geld, das du nicht siehst, kannst du auch nicht ausgeben. Wenn du 3.000 € netto verdienst und sofort 300 € auf ein Sparkonto überweist, bleiben dir 2.700 € für den Rest — und du kommst damit zurecht, weil du deine Ausgaben anpasst.
Konkretes Beispiel
Du verdienst 3.000 € netto und legst sofort 10 % (300 €) beiseite. Nach 1 Jahr: 3.600 € gespart. Nach 5 Jahren: 18.000 €. Nach 10 Jahren: 36.000 € — ganz ohne Zinsen.
Investierst du diese 300 € monatlich stattdessen (zum Beispiel in einen ETF mit einer langfristig angenommenen Rendite von 7 % pro Jahr), stehen nach 10 Jahren rund 52.000 € zu Buche. Das ist der Unterschied zwischen „ich spare, was übrigbleibt“ (0 €) und „ich bezahle mich zuerst“ (52.000 €).
So setzt du es um
Richte einen Dauerauftrag ein, der am Tag nach deinem Gehaltseingang 10 % oder mehr auf ein separates Sparkonto überweist. Alternativ: ein ETF-Sparplan, der automatisch investiert. Behandle dieses Geld als unsichtbar — es existiert nicht für deinen Alltag.
Schritt 3: Trainiere bewussten Konsum – Die 72-Stunden-Regel
Das Problem
Wir leben in einer Welt des Impulskaufs. Du scrollst durch Instagram, siehst eine Werbung für neue Sneaker — und in einer Minute ist der Kauf abgeschlossen. Du kaufst aus Emotion, nicht aus Notwendigkeit.
Die Konsequenz
Am Monatsende fragst du dich: „Wo ist mein Geld hin?“ Die Antwort steckt in dutzenden kleinen Impulskäufen, die sich über die Zeit aufsummieren.
Die Lösung
Die 72-Stunden-Regel: Bevor du etwas kaufst (außer lebensnotwendige Dinge wie Lebensmittel), warte 72 Stunden. Leg das Produkt in den Warenkorb, aber schließe den Kauf nicht sofort ab. Denk in Ruhe darüber nach: Brauche ich das wirklich? Habe ich nicht schon etwas Ähnliches?
Bist du nach 72 Stunden immer noch überzeugt — kauf es. In den meisten Fällen wirst du feststellen: Der Impuls ist weg, du brauchst es gar nicht.
Konkretes Beispiel
Ich wollte mir vor einiger Zeit eine neue Smartwatch für 400 € kaufen, schon im Warenkorb. Nach 72 Stunden stellte ich fest: Ich habe bereits eine funktionierende Uhr, die Smartwatch hätte mir keinen echten Mehrwert gebracht. Ersparnis: 400 € — die ich stattdessen investiert habe.
Ich sage nicht, dass du nie wieder etwas kaufen sollst. Ich sage: Kaufe bewusst, nicht impulsiv.
Schritt 4: Stoppe die Lifestyle-Inflation
Das Problem
Du bekommst eine Gehaltserhöhung, 500 € netto mehr im Monat. Und was passiert? Ein teureres Auto, eine größere Wohnung, öfter Restaurant, teurere Urlaube. Dein Lebensstil passt sich automatisch an dein höheres Einkommen an — am Ende des Monats bleibt genauso viel oder wenig übrig wie vorher. Das nennt man Lifestyle-Inflation, einer der größten Vermögenskiller überhaupt.
Die Konsequenz
Du verdienst mehr, baust aber kein Vermögen auf. Du bleibst im gleichen finanziellen Status hängen, nur deine Ausgaben sind jetzt höher — und du gewöhnst dich an diesen Lebensstil.
Die Lösung
Halte deinen Lebensstil stabil, auch wenn dein Einkommen steigt. Erhöhe stattdessen deine Sparrate: Statt 10 % legst du jetzt 15 bis 20 % zur Seite und investierst den Mehrverdienst.
Konkretes Beispiel
Du verdienst 3.000 € netto, sparst 300 € (10 %). Eine Gehaltserhöhung bringt dir 500 € mehr, macht 3.500 €.
Erhöhst du deine Ausgaben statt der Sparrate (Lifestyle-Inflation), bleiben es weiterhin 300 € Sparrate — nach 10 Jahren ohne Rendite 36.000 €, wie vorher.
Erhöhst du stattdessen deine Sparrate auf 800 € (300 € + 500 €) und investierst sie mit angenommenen 7 % Rendite, stehen nach 10 Jahren rund 138.000 € zu Buche. Der Unterschied zwischen beiden Wegen: rund 102.000 € — nur weil der Lebensstil nicht mitgewachsen ist.
Der Mindset dahinter
Ich lebe heute mit einem ähnlichen Lebensstil wie vor fünf Jahren, obwohl ich deutlich mehr verdiene. Und ich bin glücklicher als damals — weil ich finanzielle Freiheit habe, nicht mehr von Monat zu Monat leben muss und Optionen habe. Das ist mehr wert als jedes teure Auto. Freude an den kleinen, kostenlosen Dingen — ein Sonnenuntergang am Berg, ein Sprung in einen kalten See — trägt langfristig mehr als der kurzfristige Kick eines neuen Kaufs.
Schritt 5: Tracke deine Finanzen – kenne deinen IST-Zustand
Das Problem
Die meisten Menschen haben keinen Plan von ihren Finanzen. Sie wissen ungefähr, was sie verdienen, aber nicht, wofür sie es ausgeben, wie hoch ihre Fixkosten sind oder wie viel Vermögen sie tatsächlich haben. Das Resultat: Finanzchaos statt Klarheit.
Die Konsequenz
Ohne Überblick triffst du schlechte Entscheidungen. Du kennst weder deinen Standort noch dein Ziel — und genauso ist es mit deinen Finanzen.
Die Lösung
Tracke deine Finanzen, jeden Monat. Ich mache das seit Jahren: Einmal pro Monat dokumentiere ich Einnahmen (Gehalt, Nebeneinkünfte, Zinsen, Dividenden), Ausgaben (kategorisiert), Vermögen (Kontostand, Wertpapiere, Immobilien) und Schulden. Das Ganze dauert maximal eine Stunde im Monat, der Effekt ist riesig: Du siehst schwarz auf weiß, wohin dein Geld fließt, erkennst Sparpotenziale und triffst gezielte Entscheidungen statt zu raten.
Wie ich es mache
Ich nutze meine eigene Haushaltsbuch-Vorlage (Excel/Google Sheets) für Einnahmen, Ausgaben, Sparrate und Vermögen. Die Vorlage ist kostenlos — hol sie dir hier.
Tracking ist kein „nice to have“, sondern die Grundlage für den Vermögensaufbau. Ohne Tracking fliegst du blind.
Schritt 6: Investiere dein Geld – sonst frisst die Inflation es
Das Problem
Viele Menschen sparen, investieren aber nicht. Das Geld liegt auf dem Giro- oder Sparkonto, bestenfalls mit 1 bis 2 % Zinsen, oft mit 0 %. Die Inflation in Österreich und Deutschland liegt aktuell bei rund 2,8 bis 3 % (Stand August 2026, Quelle: WIFO/IHS-Prognosen). Das bedeutet: Dein Geld verliert real an Wert, du kannst dir mit der Zeit weniger davon kaufen.
Ein krasses Beispiel
Ich war vor kurzem in der Türkei, wo die Inflation teilweise über 60 % pro Jahr liegt. Ein Schnitzel, das vor drei Jahren 15 Lira kostete, kostet heute 30 Lira — doppelt so viel. Bei 10.000 Lira auf dem Konto hättest du dir vor drei Jahren 666 Schnitzel kaufen können, heute nur noch 333. An diesem Extrembeispiel sieht man, wie schnell unverzinstes Geld an Kaufkraft verliert — auch wenn die Inflation bei uns deutlich niedriger ist.
Die Lösung
Investiere dein Geld, sobald du einen finanziellen Notgroschen aufgebaut hast — die gängige Faustregel liegt bei 3 bis 6 Monatsfixkosten als Reserve, abhängig von Jobsicherheit und Lebenssituation.
- Notgroschen aufbauen: 3 bis 6 Monate Fixkosten auf einem Tagesgeldkonto, für Notfälle.
- ETF-Sparplan starten: monatlich in breit gestreute ETFs investieren, zum Beispiel auf den MSCI World oder den S&P 500.
- Langfristig denken: nicht auf kurzfristige Schwankungen reagieren — „Time in the market beats timing the market.“
Konkretes Beispiel
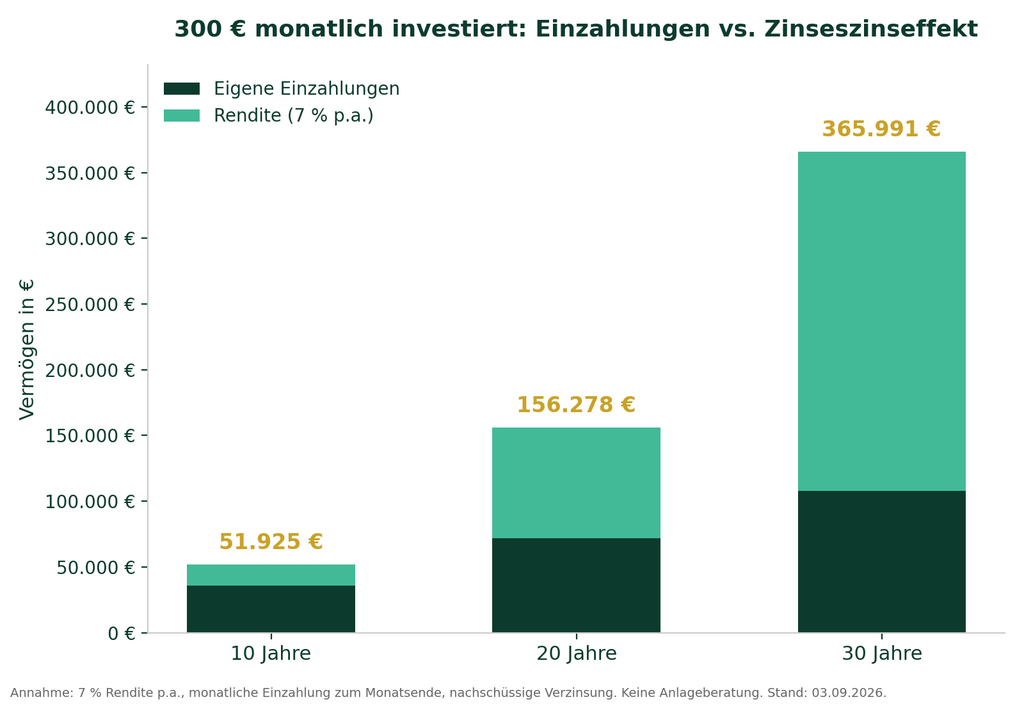
Investierst du 300 € pro Monat in einen ETF mit einer angenommenen Rendite von 7 % pro Jahr (nachschüssige monatliche Verzinsung, Einzahlung jeweils zum Monatsende), stehen nach 10 Jahren rund 52.000 € zu Buche (davon rund 16.000 € Rendite), nach 20 Jahren rund 156.000 € (davon rund 84.000 € Rendite) und nach 30 Jahren rund 366.000 € (davon rund 258.000 € Rendite). Ohne Investment hättest du nach 30 Jahren nur die eingezahlten 108.000 € (300 € mal 360 Monate) — der Unterschied ist die Wirkung des Zinseszinseffekts.
Wie setze ich das um?
Ich nutze Trade Republic* und Flatex* für Aktien und ETF-Sparpläne. Für Anfänger machen breit gestreute ETFs wie der MSCI World oder alternativ der S&P 500 Sinn. Welcher der beiden Broker besser zu dir passt, hängt vom Anwendungsfall ab — dazu habe ich einen ausführlichen Vergleich zwischen Flatex und Trade Republic für Österreich geschrieben.
Wichtig: Ich bin kein Finanzberater, das hier ist keine Anlageberatung. Bilde dich selbst weiter und triff informierte Entscheidungen — aber nicht zu investieren ist langfristig die riskanteste Entscheidung.
Schritt 7: Baue Finanzbildung auf – übernimm Verantwortung
Das Problem
Die meisten Menschen verlassen sich blind auf andere, wenn es um Geld geht: Bankberater, die provisionsgetrieben arbeiten, Versicherungsvertreter, die teure Produkte verkaufen, Freunde mit gut gemeinten, aber schlechten Tipps. Ohne eigenes Finanzwissen kannst du diese Tipps nicht einschätzen.
Die Konsequenz
Du kaufst teure, unnötige Versicherungen, investierst in Fonds mit hohen Gebühren und triffst schlechte Finanzentscheidungen — ohne Klarheit oder Kontrolle.
Die Lösung
Übernimm Verantwortung für deine Finanzen. Niemand kümmert sich besser um dein Geld als du selbst. Das bedeutet nicht, dass du Finanzexperte werden musst, aber du solltest grundlegendes Wissen haben: Wie funktionieren ETFs? Was unterscheidet Aktien von Anleihen? Wie wirkt sich Inflation auf dein Geld aus?
Dazu gehört: kostenlose Ressourcen nutzen (YouTube, Blogs, Podcasts), Bücher lesen, in der Praxis ein Haushaltsbuch führen und ein Depot eröffnen, kleine Beträge zum Lernen investieren. Finanzbildung ist kein einmaliges Projekt, sondern ein kontinuierlicher Prozess — aber je mehr du lernst, desto besser werden deine Entscheidungen.
Vermögensaufbau: Ein konkretes Beispiel
So sehen die 7 Schritte in der Praxis aus: Du verdienst 3.000 € netto, hast bislang nichts gespart (Kontostand 1.000 €) und keine Konsumschulden.
Du legst sofort 10 % (300 €) nach Gehaltseingang aufs Sparkonto (Schritt 2), stellst beim Tracking fest, dass du 200 € für unnötige Abos ausgibst und kündigst sie (Schritt 5). Nach zwei Jahren bekommst du eine Gehaltserhöhung auf 3.500 € und erhöhst deine Sparrate auf 700 € (Schritt 4), vermeidest zusätzlich Impulskäufe und sparst weitere 100 € (Schritt 3). Nach sechs Monaten hast du 3.000 € Notgroschen aufgebaut und startest einen ETF-Sparplan mit 500 € pro Monat (Schritt 6).
Ergebnis nach 10 Jahren, bei 500 € monatlicher Sparrate und 7 % angenommener Rendite: rund 87.000 € Vermögen — ohne große Einschränkungen, nur durch smarte Systeme und bewusste Entscheidungen.
Häufig gestellte Fragen zum Vermögensaufbau
Wie baut man am besten Vermögen auf?
Am zuverlässigsten mit einer festen Sparrate, die automatisiert vor dem Konsum abgezogen wird (Pay Yourself First), plus einem langfristigen ETF-Sparplan. Wichtiger als die perfekte Anlagestrategie ist, dass Konsumschulden vermieden und der Lebensstil nicht automatisch mit dem Einkommen mitwächst.
Wie lange braucht man, um 100.000 € zu sparen?
Das hängt von Sparrate und Rendite ab. Bei 500 € monatlicher Sparrate und 7 % angenommener Rendite pro Jahr liegst du nach rund 10 Jahren bei etwa 87.000 € — 100.000 € sind bei diesem Tempo realistisch nach 11 bis 12 Jahren. Eine höhere Sparrate oder ein früherer Start verkürzen die Zeit deutlich stärker als eine höhere Rendite.
Wie viel Vermögen sollte man mit 40 haben?
Dafür gibt es keine seriöse pauschale Zahl — zu unterschiedlich sind Einkommen, Lebenshaltungskosten, Miete oder Eigentum und familiäre Situation. Aussagekräftiger als ein Vergleichswert ist die eigene Sparquote: Wer über Jahre konsequent 10 bis 20 % des Nettoeinkommens investiert, baut unabhängig vom Gehalt spürbares Vermögen auf.
Wie kann ich aus 10.000 Euro mehr machen?
Investiere die Summe nicht auf einmal in eine einzelne Position, sondern breit gestreut, zum Beispiel über einen ETF auf den MSCI World. Sinnvoll ist das aber erst, wenn dein Notgroschen (3 bis 6 Monatsfixkosten) bereits steht — sonst musst du im Notfall zum ungünstigsten Zeitpunkt wieder verkaufen.
Nachhaltiger Vermögensaufbau ist eine Frage des Systems, nicht des Gehalts
Vermögensaufbau ist keine Raketenwissenschaft. Es geht nicht darum, ein Riesengehalt zu haben oder alles perfekt zu machen — es geht darum, sieben vermeidbare Fehler zu erkennen: Konsumschulden, fehlendes Pay Yourself First, Impulskäufe, Lifestyle-Inflation, fehlendes Tracking, Nicht-Investieren und fehlende Finanzbildung.
Ich habe mir mit genau diesen Prinzipien in vier Jahren ein sechsstelliges Vermögen aufgebaut — nicht durch Glück oder ein Riesengehalt, sondern durch Klarheit, Struktur und Disziplin. Der erste Schritt dorthin ist zu wissen, wo du finanziell stehst.
Trag deine Zahlen einmal ein und verschaff dir Klarheit: Hol dir das kostenlose Haushaltsbuch-Template.
Hinweise
Dieser Beitrag dient nur zur Information und ist keine Anlageberatung. Es handelt sich nicht um Empfehlungen und der Betreiber dieser Website haftet nicht für etwaige Verluste, die sich aus Investments ergeben, die aufgrund von Informationen aus diesem Beitrag getätigt werden. Jede Anlageentscheidung triffst du eigenverantwortlich und auf eigenes Risiko.
Dieser Artikel gilt DACH-breit — er enthält keine länderspezifischen Steuer- oder Rechtsinhalte.
* Mit * markierte Links sind Affiliate-Links. Bei einer Kontoeröffnung oder einem Kauf über solch einen Link erhalte ich eine Provision — ohne Mehrkosten für dich. Wenn du mich als Creator unterstützen möchtest, würde ich mich sehr freuen.