Du verdienst gut, vielleicht sogar sehr gut, und trotzdem wächst dein Vermögen kaum. Die naheliegende Antwort ist, noch mehr zu verdienen. Der Unterschied zwischen Assets vs. Liabilities zeigt, warum das selten reicht: Es kommt weniger darauf an, wie viel du verdienst, als darauf, was du mit dem Geld kaufst.
Das Wichtigste in Kürze
- Ein Asset bringt dir Geld in die Tasche, eine Liability zieht dir Geld aus der Tasche. So definiert Robert Kiyosaki die beiden Begriffe in „Rich Dad Poor Dad“, ohne Buchhaltungswissen.
- Dieselbe Sache kann beides sein. Entscheidend ist, ob sie dir am Ende mehr einbringt, als sie kostet.
- Das selbst bewohnte Eigenheim ist nach dieser Definition eine Liability, eine vermietete Wohnung mit positivem Cashflow ein Asset.
- Mehr Gehalt allein hilft nicht, wenn es in größere Liabilities fließt. Aus dem Kreislauf kommst du, indem du zuerst Assets kaufst.
- Zehn Minuten mit deinen Kontoauszügen zeigen dir, wohin dein Geld in den letzten sechs Monaten geflossen ist.
Assets vs. Liabilities nach Kiyosaki: die einfache Definition
Wenn du „Assets vs. Liabilities“ suchst, findest du vor allem Bilanzerklärungen: Aktiva auf der einen Seite, Verbindlichkeiten auf der anderen. Das ist die Sicht der Buchhaltung, und sie ist für Unternehmen richtig.
Kiyosaki meint etwas anderes. Bei ihm ist ein Asset alles, was dir laufend Geld bringt, und eine Liability alles, was dich laufend Geld kostet. Ob etwas in einer Bilanz als Vermögenswert steht, spielt dafür keine Rolle.
Mich hat diese Unterscheidung früh geprägt. Ich habe gut verdient, aber ein Teil meines Geldes ist in Dinge geflossen, die mich ärmer gemacht haben, nicht reicher. Erst mit dieser einfachen Frage habe ich meine Ausgaben anders sortiert.
Das Buch selbst kann ich dir empfehlen: Rich Dad Poor Dad*.
Vier Beispiele aus dem Alltag
Die Definition klingt banal. Wie groß der Unterschied ist, siehst du erst an konkreten Käufen.
| Kauf | Laufende Kosten | Laufender Ertrag | Einordnung |
|---|---|---|---|
| Neuwagen, privat genutzt | Versicherung, Treibstoff, Wartung, Steuer, Wertverlust | keiner | Liability |
| ETF oder Dividendenaktien | geringe Depot- und Fondskosten | Kursgewinne, je nach Produkt Ausschüttungen | Asset |
| Selbst bewohntes Eigenheim | Kreditzinsen, Grundsteuer, Versicherung, Instandhaltung | keiner | Liability |
| Vermietete Wohnung | Kredit, Instandhaltung, Verwaltung | Miete | Asset, wenn der Cashflow positiv ist |
Neuwagen oder ETF: gleiche 50.000 €, anderes Ergebnis
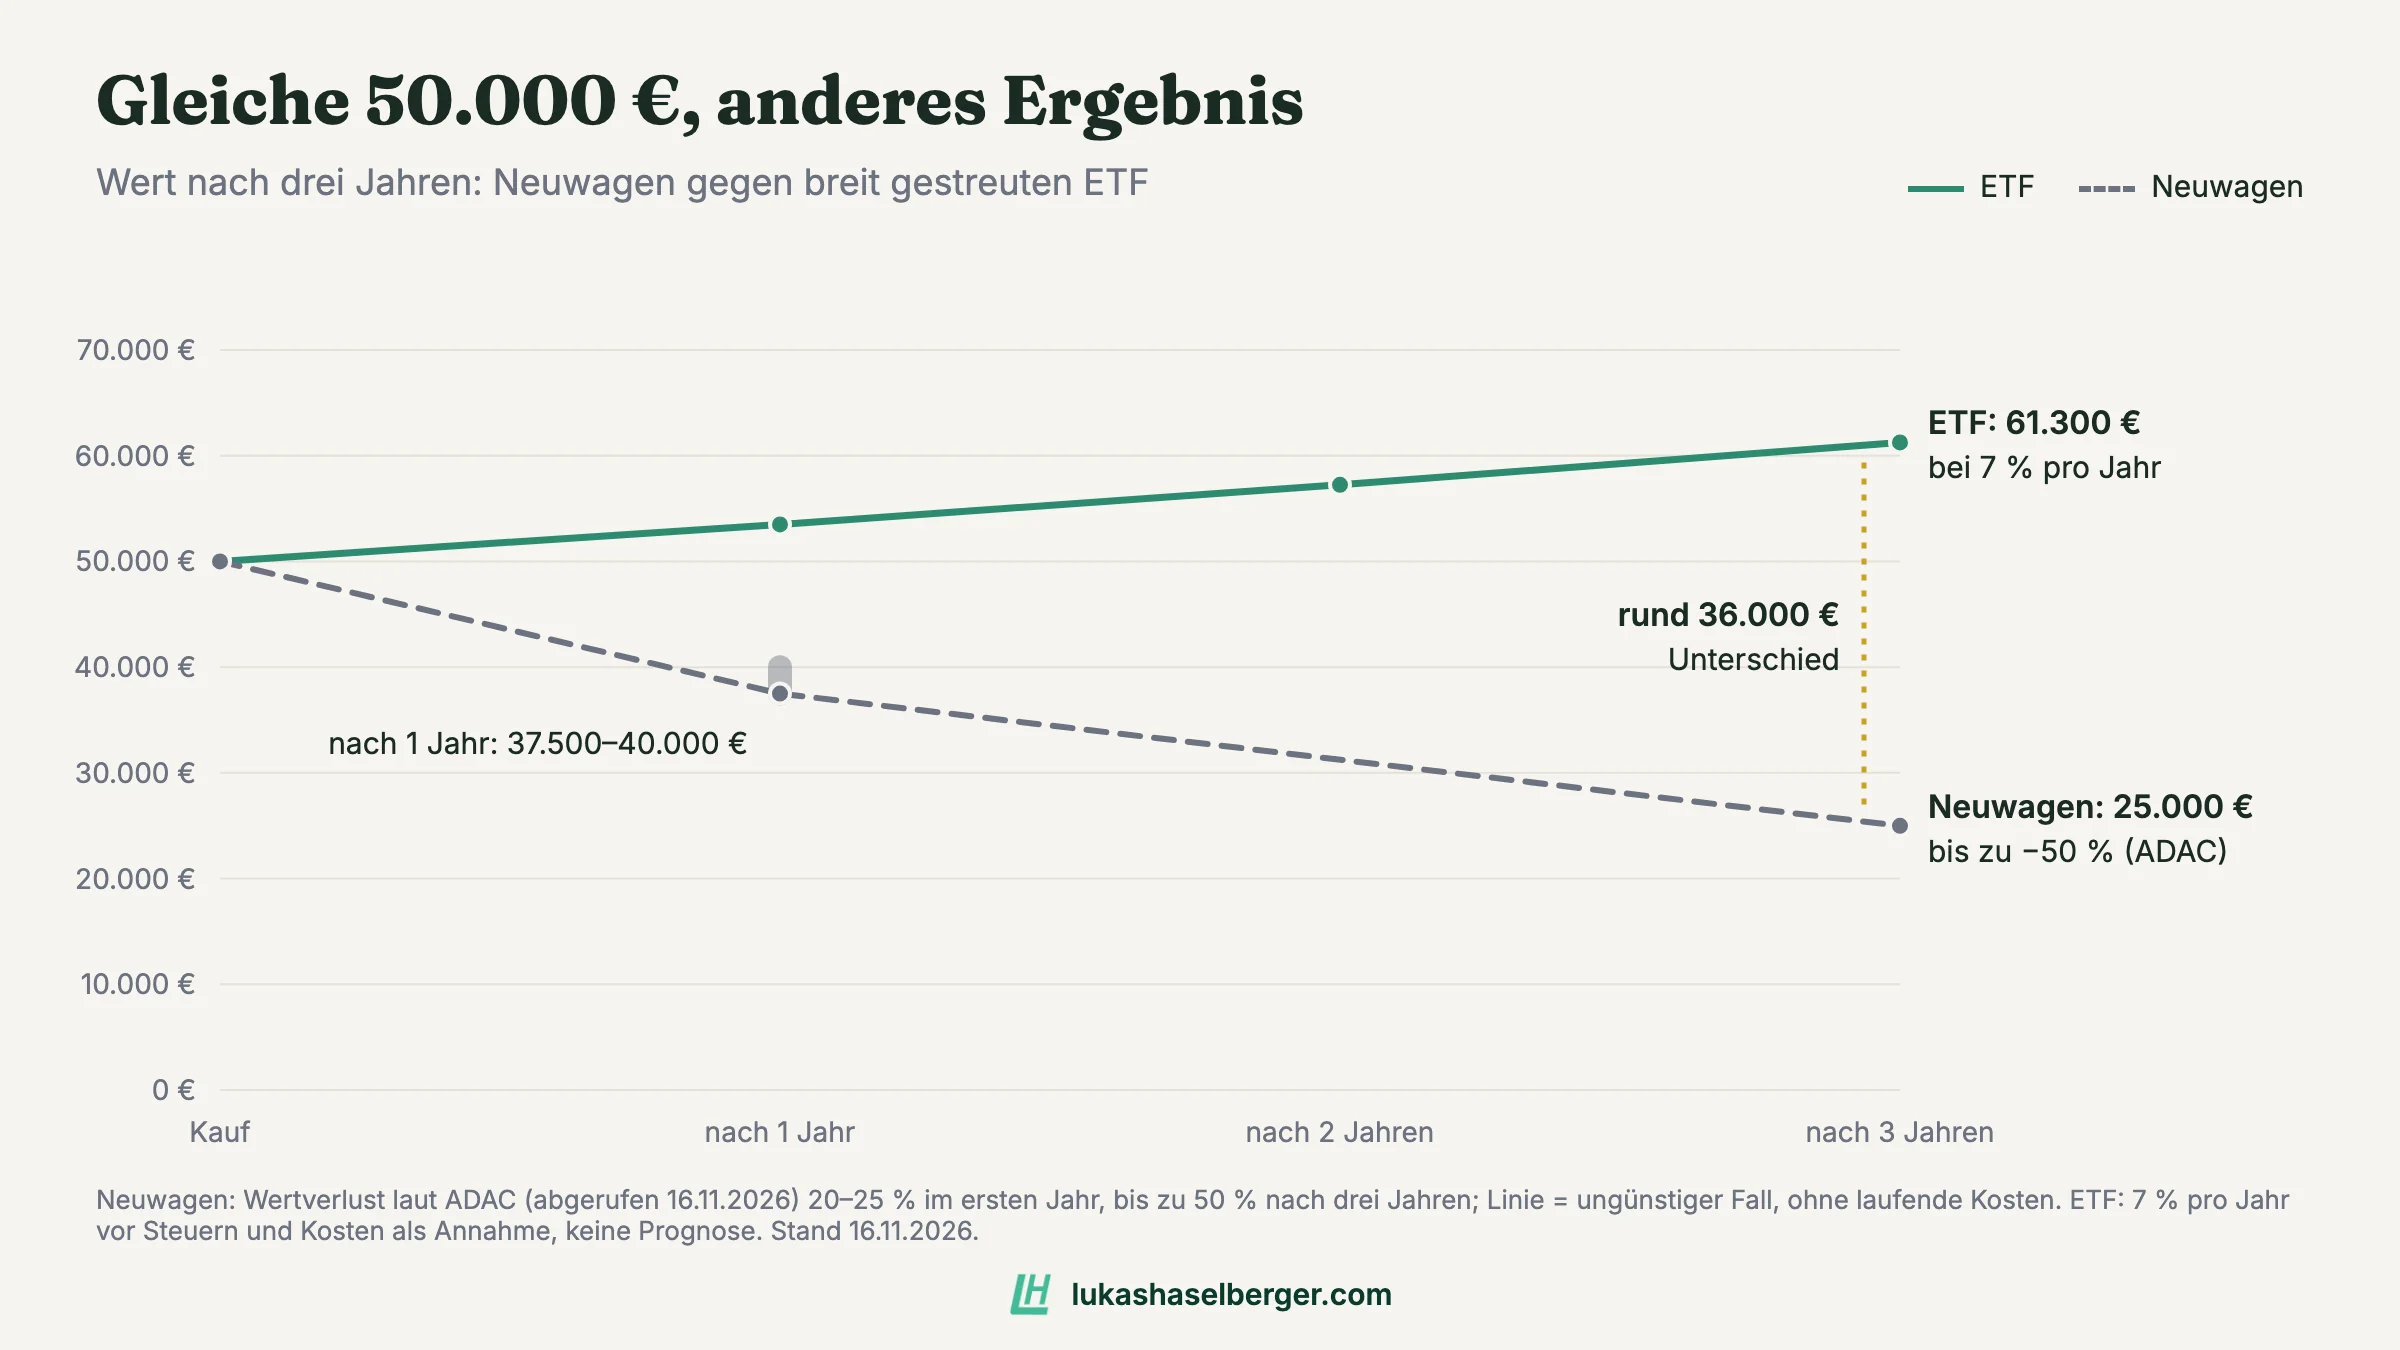
Ein Neuwagen um 50.000 € fühlt sich gut an. Laut ADAC verliert ein Neuwagen aber im ersten Jahr durchschnittlich 20 bis 25 % seines Werts, nach drei Jahren bis zu 50 % (ADAC, abgerufen 16.11.2026). Aus 50.000 € werden so nach einem Jahr rund 37.500 bis 40.000 €, nach drei Jahren im ungünstigen Fall 25.000 €. Dazu kommen jeden Monat Versicherung, Treibstoff, Wartung und Steuer.
Dieselben 50.000 € in einem breit gestreuten ETF oder in Dividendenaktien wachsen dagegen mit, wenn die Märkte steigen. Mit angenommenen 7 % pro Jahr wären es nach fünf Jahren rund 70.100 €, mit 10 % rund 80.500 €. Das sind Annahmen, keine Zusage: Die Rendite schwankt, und in einzelnen Jahren kann das Depot deutlich im Minus stehen.
Eigenheim: Asset oder Liability?
Hier wird es kontrovers. Für viele ist das eigene Haus der größte Vermögenswert. Nach Kiyosakis Definition ist ein selbst bewohntes Eigenheim trotzdem eine Liability, weil es dir kein Geld bringt, sondern laufend kostet: Kreditrate, Grundsteuer, Versicherung, Reparaturen, Instandhaltung.
Das heißt nicht, dass Eigentum falsch ist. Würde das Geld sonst unverzinst auf dem Konto liegen, ist das Haus vielleicht die bessere Wahl. Und die Tilgung in der Kreditrate baut Eigenkapital auf. Nutzt du das Kapital dagegen woanders sinnvoll, kann es dort mehr bewirken.
Eine vermietete Wohnung ist dagegen ein Asset, solange unterm Strich etwas übrig bleibt. Ein vereinfachtes Beispiel: Zahlt der Mieter 1.800 € im Monat und kostet dich der Kredit 1.500 €, bleiben 300 € Cashflow. Instandhaltung, Leerstand und Steuern sind darin noch nicht berücksichtigt.
Weiterbildung und Laptop: Die Nutzung entscheidet
Ein Kurs um 5.000 €, der dir beibringt, mehr Kunden zu gewinnen: Asset oder Liability? Bringt er dir danach 10.000 € mehr Umsatz, ist er ein Asset. Bleibt das Wissen ungenutzt, ist er eine Liability.
Genauso mein Laptop, der rund 2.000 € gekostet hat. Arbeite ich damit und verdiene mehr, ist er ein Asset. Nutze ich ihn nur zum Spielen, verliert er an Wert, ohne etwas einzubringen.
„Kann ich mir das leisten?“ vs. „Zahlt sich das aus?“
Für mich liegt hier der eigentliche Hebel. Die meisten fragen vor einem Kauf: Kann ich mir das leisten? Das Auto, den Urlaub, das neue Handy.
Die bessere Frage lautet: Zahlt sich das für mich aus? Sie zwingt dich, jeden größeren Kauf nach seinem Ertrag zu beurteilen, nicht nach dem Kontostand. Die erste Frage hält dich da, wo du bist. Die zweite kann dich Schritt für Schritt vermögender machen.
Das heißt nicht, dass du dir nichts mehr gönnen darfst. Welche Käufe sich für mich lohnen, obwohl sie kein Geld bringen, habe ich in meinem Artikel über Geld sinnvoll ausgeben gesammelt.
Der Kreislauf: Warum mehr Gehalt allein nicht reicht
Viele erleben ihn selbst. Das Gehalt steigt, und mit ihm steigen die Ausgaben:
- Du verdienst mehr Geld.
- Du kaufst größere Liabilities: ein größeres Haus, ein teureres Auto.
- Diese Liabilities kosten jeden Monat mehr.
- Du brauchst noch mehr Einkommen und arbeitest noch härter.
Das ist das Hamsterrad, und mehr Gehalt dreht es nur schneller.
Der andere Weg dreht die Reihenfolge um: Du verdienst Geld und kaufst damit zuerst Assets. Diese Assets bringen dir Einkommen, und aus diesem Einkommen kannst du dir Liabilities leisten, wenn du willst. Der Konsum kommt dann aus den Erträgen, nicht aus deinem Gehalt. Wie das in der Praxis aussieht, beschreibe ich in Wie Vermögen aufbauen?.
Assets vs. Liabilities in deinen eigenen Ausgaben finden
Wissen allein ändert nichts. Diese Übung dauert rund zehn Minuten:
- Kontoauszüge der letzten sechs Monate holen und die größten Käufe aufschreiben.
- Bei jedem Kauf fragen: Bringt mir das heute mehr Geld ein, als es mich gekostet hat? Ja heißt Asset, Nein heißt Liability.
- Beide Seiten zusammenzählen: Wie viel ist in Assets geflossen, wie viel in Liabilities?
- Ergebnis lesen: Überwiegen die Liabilities, weißt du, warum dein Vermögen nicht wächst.
Für die Übung habe ich eine Vorlage in Google Sheets gebaut, die du dir kostenlos kopieren kannst. Willst du nicht nur einmal zurückschauen, sondern laufend sehen, wohin dein Geld fließt, hilft dir mein Haushaltsbuch-Template.
Eine Frage vor jedem größeren Kauf
Assets bringen dir Geld, Liabilities kosten dich Geld. Viele halten ihre Liabilities für Assets, allen voran das Auto und das Eigenheim. Stell dir vor jedem größeren Kauf die Frage, ob er dich reicher oder ärmer macht. Du musst dafür nicht auf alles verzichten, nur die Reihenfolge ändern: zuerst Assets, dann das, was Freude macht.
Wie ich mit dieser Haltung meine ersten 100.000 € gespart habe, liest du in Die ersten 100k erreichen.
Hinweise
Dieser Beitrag dient nur zur Information und ist keine Anlageberatung. Es handelt sich nicht um Empfehlungen und der Betreiber dieser Website haftet nicht für etwaige Verluste, die sich aus Investments ergeben, die aufgrund von Informationen aus diesem Beitrag getätigt werden. Jede Anlageentscheidung triffst du eigenverantwortlich und auf eigenes Risiko.
Der Beitrag gilt für Österreich und Deutschland gleichermaßen. Renditen sind Annahmen für ein Rechenbeispiel, Steuern sind nicht berücksichtigt.
* Mit * markierte Links sind Affiliate-Links. Bei einer Kontoeröffnung oder einem Kauf über solch einen Link erhalte ich eine Provision — ohne Mehrkosten für dich. Wenn du mich als Creator unterstützen möchtest, würde ich mich sehr freuen.