Du hast 5.000 € zur Seite gelegt und fragst dich, ob du sie jetzt investieren sollst. Beim Investieren mit wenig Geld entscheidet am Anfang nicht die Rendite, sondern die Reihenfolge. Würde ich heute bei null anfangen, ginge keiner dieser Euros sofort an die Börse – obwohl mein eigenes Depot inzwischen über eine Viertelmillion Euro wert ist.
Das Wichtigste in Kürze
- Die ersten 5.000 € gehen ins Fundament: zuerst teure Schulden tilgen, dann den Notgroschen aufbauen.
- Der Notgroschen richtet sich nach deinen Fixkosten. Bei 2.000 € Fixkosten und sechs Monaten sind das 12.000 € – die 5.000 € reichen für 2,5 Monate.
- Mit wenig Kapital ist dein Einkommen der größere Hebel: 200 € netto mehr im Monat bringen fast siebenmal so viel wie 5.000 € bei angenommenen 7 % Rendite.
- Der Sparplan läuft trotzdem ab dem ersten Monat – bezahlt aus dem laufenden oder zusätzlichen Einkommen, nicht aus dem Notgroschen.
Schritt 1: Der häufigste Fehler mit den ersten 5.000 € ist Eile
Die meisten gehen mit den ersten 5.000 € zu schnell rein. Eine Aktie, weil es einen Tipp gab. Krypto, weil ein Bekannter damit Geld gemacht hat. Oder sie geben das Geld jemandem, ohne zu verstehen, was er damit macht.
Das Problem ist nicht das Produkt, sondern die Eile. Gesteuert wird sie von zwei Gefühlen: Gier beim heißen Tipp und Angst beim ersten Minus. Beide werden lauter, je weniger du verstehst, was du eigentlich besitzt.
Ich habe das selbst erlebt. Ende 2022 lag mein Depot 12.000 € im Minus – der erste wirklich große Einbruch mit meinem eigenen Geld. Ich habe nicht verkauft, sondern nachgekauft und den Sparplan erhöht. Zwei Jahre später hatte ich mit meinen Investments 52.000 € Gewinn gemacht.
Möglich war das aus zwei Gründen. Ich hatte eine Cash-Reserve neben dem Notgroschen und musste nichts verkaufen. Und ich wusste, was ich im Depot habe: Die Unternehmen waren nicht schlechter geworden, nur günstiger. Deshalb kommt bei mir vor dem ersten Euro an der Börse etwas, das keine Rendite bringt, sondern Ruhe.
Schritt 2: Erst das Fundament legen
Das Fundament besteht aus zwei Dingen, und zwar in dieser Reihenfolge. Eine allgemeine Reihenfolge ohne festen Betrag findest du auch in Investieren für Anfänger: 5 Schritte, bevor du startest.
Teure Schulden zuerst tilgen
Kontoüberziehung, Kreditkarte, Konsumkredit: Schau auf deinem Kontoauszug oder im Kreditvertrag nach, welchen Zins du zahlst. Liegt er über dem, was du am Markt langfristig erwarten kannst, zahlst du zuerst die Schulden ab. Bei einem Konsumkredit ist das meistens der Fall.
Notgroschen aus den Fixkosten berechnen
Der Notgroschen hat zwei Aufgaben. Er fängt unvorhergesehene Ausgaben auf – die kaputte Waschmaschine zahlst du dann nicht mit einem Kredit oder dem Überziehungsrahmen, die beide meist teuer sind. Und er sorgt dafür, dass du in einem schlechten Börsenjahr nicht verkaufen musst. Genau das hat 2022 bei mir den Unterschied gemacht.
Die Faustregel, die du überall liest, lautet drei bis sechs Monatsgehälter. Ich sehe mich eher am oberen Ende und rechne mit meinen Fixkosten mal sechs, nicht mit dem Gehalt.
| Fixkosten pro Monat | 3 Monate | 6 Monate | 5.000 € reichen für |
|---|---|---|---|
| 1.500 € | 4.500 € | 9.000 € | 3,3 Monate |
| 2.000 € | 6.000 € | 12.000 € | 2,5 Monate |
| 2.500 € | 7.500 € | 15.000 € | 2,0 Monate |
Bei 2.000 € Fixkosten sind das 12.000 €. Die 5.000 € reichen also gerade für 2,5 Monate – deshalb gingen sie bei mir komplett in den Notgroschen. Als Student lag meiner bei 5.000 bis 10.000 €. Die richtige Höhe hängt von deiner Lebensphase und deinen Fixkosten ab.
Um sie zu bestimmen, musst du deine Fixkosten kennen. Ich nutze dafür ein Haushaltsbuch, meine Haushaltsbuch-Vorlage gibt es kostenlos. Den Notgroschen legst du getrennt vom Girokonto an, am besten auf einem gut verzinsten Tagesgeldkonto. Wie viel genau und wo, steht in meinem Artikel Notgroschen aufbauen.
Schritt 3: In dich investieren
Das klingt, als würde ich gar nicht investieren. Doch – aber zuerst in mich selbst. Ein Buch kaufe ich sofort, auch wenn der Notgroschen noch nicht voll ist, es kostet einen zweistelligen Betrag. Mir hat „Rich Dad Poor Dad“ von Robert Kiyosaki vor rund zehn Jahren die Sicht auf Aktiva und Passiva verändert: Ein Vermögenswert spült Geld in deine Tasche, eine Liability kostet dich Geld.
Kurse, Seminare und Mentoren sind teurer, aber individueller und bringen deshalb mehr. Dafür nehme ich später Geld aus dem laufenden Einkommen, nicht aus den 5.000 €.
Warum ich das für das wichtigste Investment halte: Gier und Angst aus Schritt 1 werden leiser, je mehr du verstehst. Bildung hat dabei zwei Seiten – das Wissen, wie Geld und Investieren funktionieren, und den mentalen Teil. Für Letzteren habe ich seit rund zwei Jahren eine Mentorin. Gerade die psychologische Ebene, Stichwort Behavioral Finance, finde ich beim Investieren entscheidend, weil dort die meisten Fehler passieren.
Und gib niemandem dein Geld, bevor du verstehst, was er damit macht. Frag jeden, der dir einen Rat zu deinen Finanzen gibt: „Hast du das auch selbst mit deinem eigenen Geld gemacht?“ Die Frage gilt auch für mich – ich zeige nur, was ich selbst mache oder selbst machen würde.
Schritt 4: Beim Investieren mit wenig Geld zählt das Einkommen mehr als die Rendite
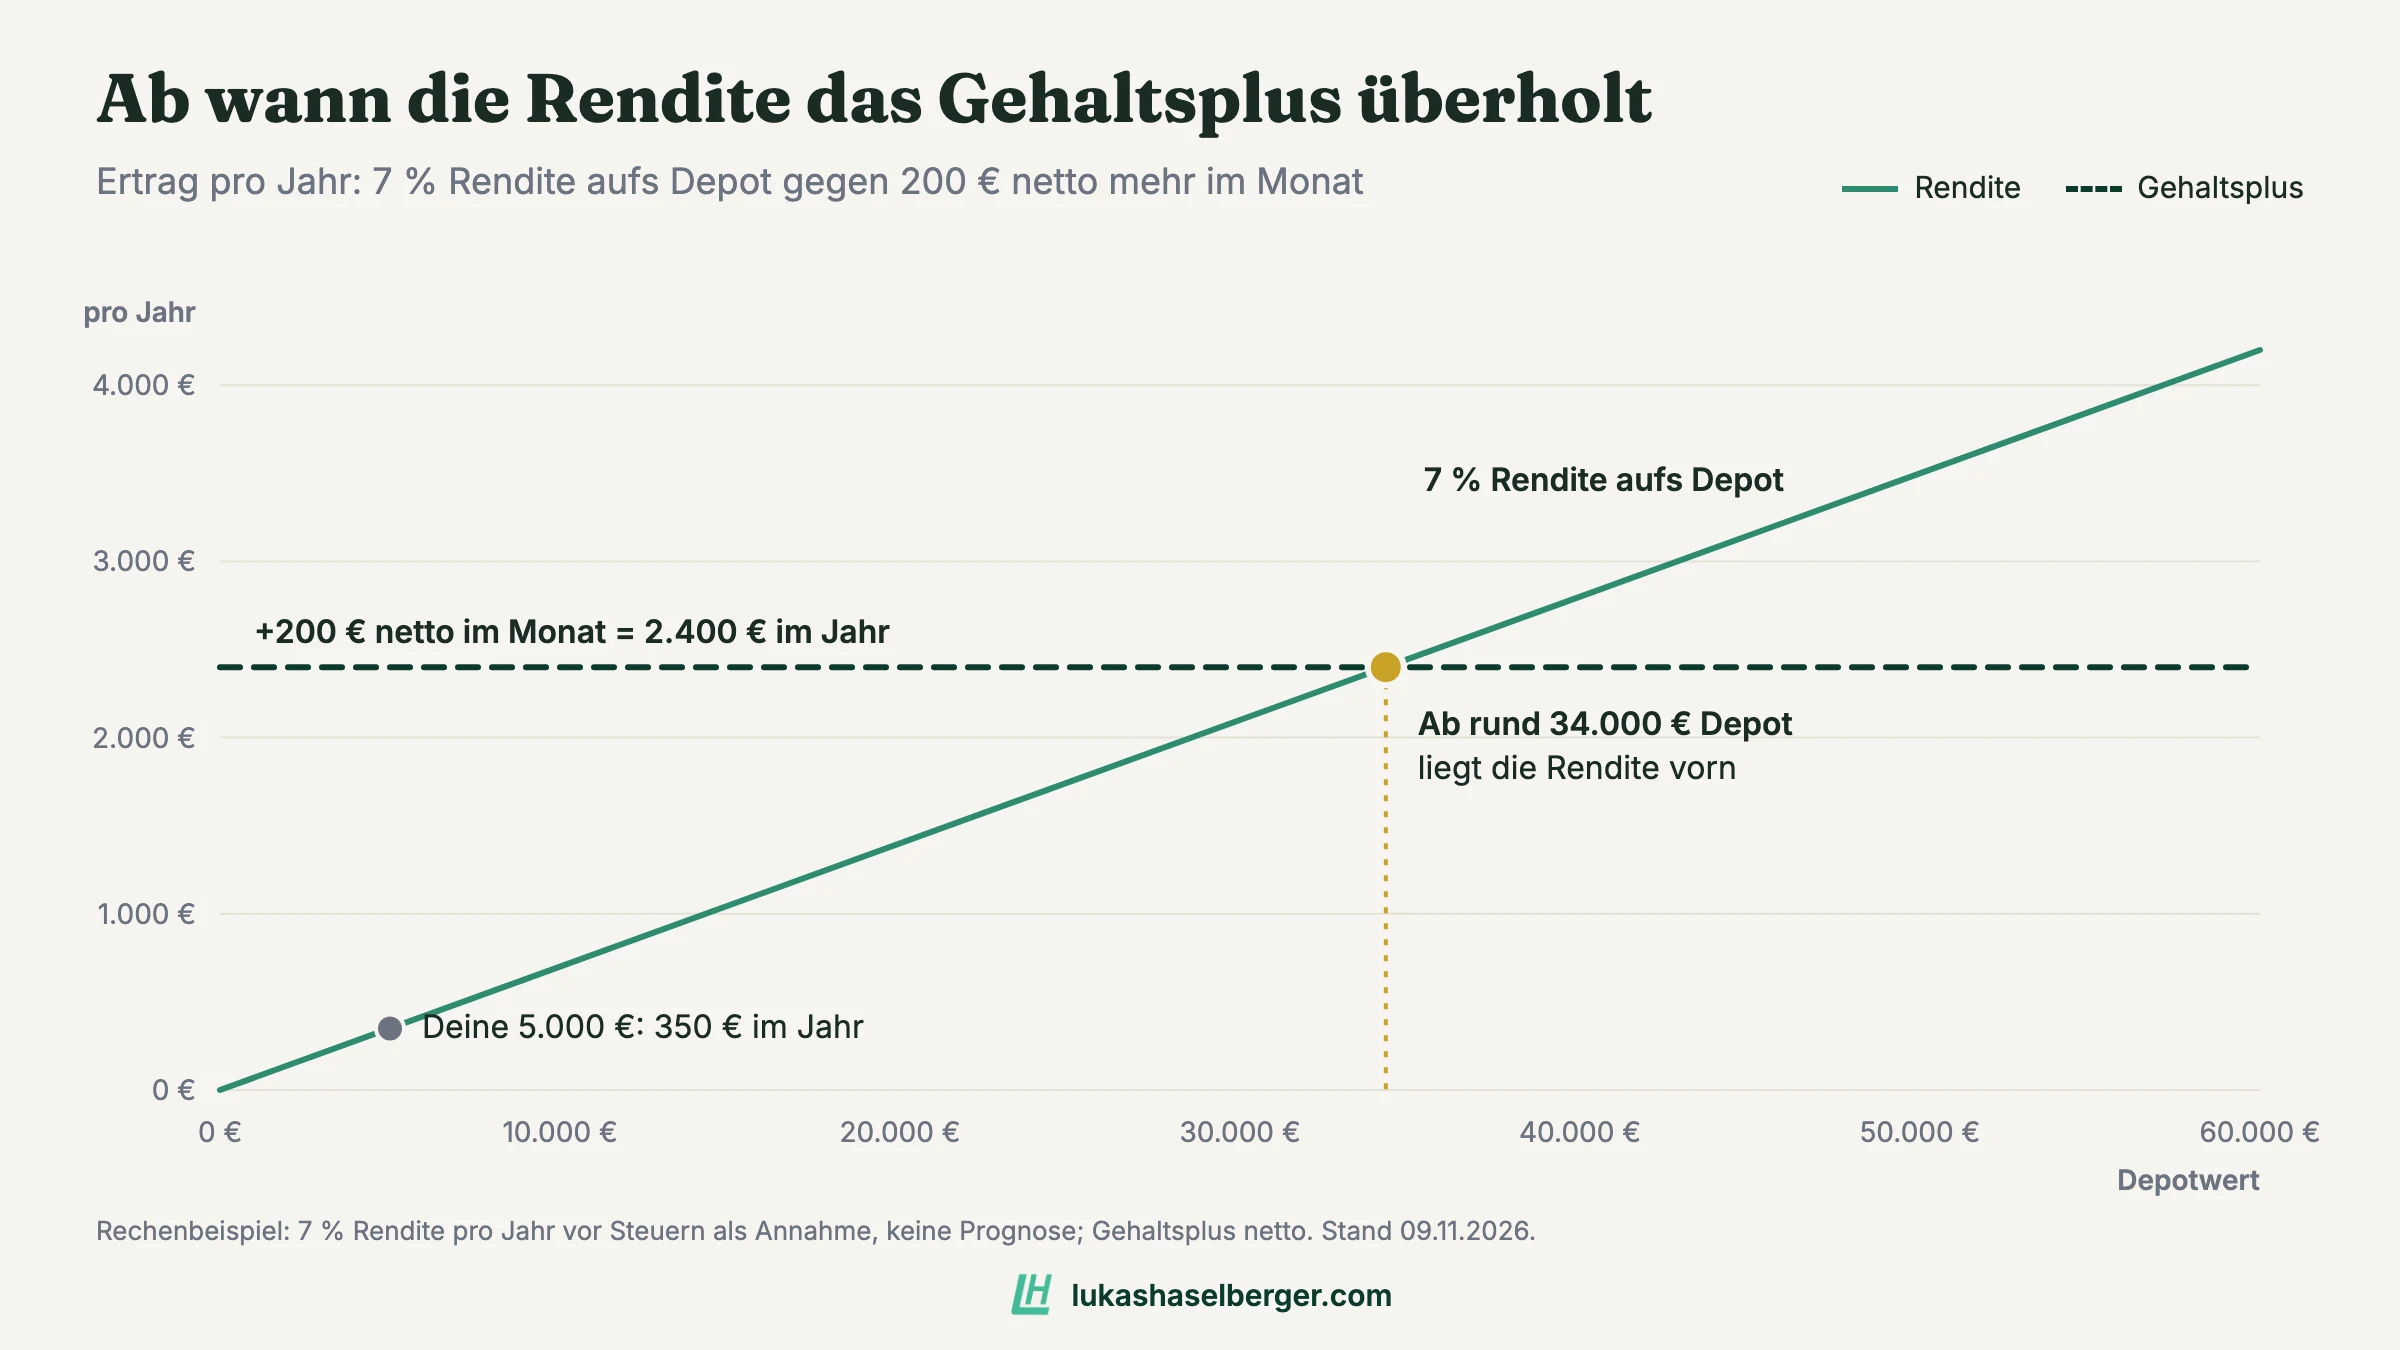
Ein einfacher Vergleich zeigt, warum.
| Annahme | Ergebnis pro Jahr | |
|---|---|---|
| 5.000 € investieren | 7 % Rendite pro Jahr | 350 € |
| Mehr verdienen | 200 € netto mehr pro Monat | 2.400 € |
2.400 € sind fast siebenmal so viel wie 350 €. Mit wenig Kapital ist das Einkommen die stärkere Stellschraube. Erst wenn dein Depot groß ist, dreht sich das Verhältnis – bei diesen Annahmen ab rund 34.000 €.
Wie du dein Einkommen erhöhst? Kiyosaki sagt dazu: Lern verkaufen. Verkaufen ist ein Skill, den du fast überall brauchst, und meistens heißt es nur, dich selbst gut zu verkaufen – zum Beispiel in der Gehaltsverhandlung. Weitere Wege sind Weiterbildung und ein Zusatzeinkommen. Bei mir kam der größte Einkommenssprung durch einen Jobwechsel, nebenbei durch Bücher, Online-Kurse und Mentoren.
Aus genau diesem zusätzlichen Einkommen kommt der letzte Schritt.
Schritt 5: Der ETF-Sparplan läuft ab dem ersten Monat
Investiert wird bei mir sofort – nur nicht aus dem Notgroschen. Ein Sparplan investiert jeden Monat automatisch, bei manchen Brokern schon ab 1 €. Für den Start eignet sich ein breit gestreuter Welt-ETF, also ein Fonds, der in tausende Unternehmen investiert.
Randnotiz für Österreich: Wähle einen steuereinfachen Broker, der die KESt von 27,5 % auf Kursgewinne und Ausschüttungen automatisch abführt (§ 27a EStG, Stand 05.10.2026). Sonst machst du selbst bei kleinen Beträgen eine Steuererklärung – unnötiger Aufwand. Wie das in der Praxis aussieht, zeige ich in Trade Republic Steuern in Österreich.
Dazu kommt: Mit einem Sparplan entscheiden Gier und Angst nicht mehr mit. Du setzt ihn einmal auf, danach läuft er.
Einzelaktien würde ich am Anfang noch nicht kaufen. Sie bieten mehr Chancen, aber auch mehr Risiko, kosten mehr Zeit und verlangen, dass du die Unternehmen dahinter verstehst. Ich habe selbst welche, aber zum Start ist ein ETF die Basis.
Ein Beispiel: Investierst du aus deinem Zuverdienst 100 € im Monat, arbeiten 1.200 € im Jahr zusätzlich für dich. Ist der Notgroschen voll, fließt noch mehr in den Sparplan, und dein Vermögensaufbau beschleunigt sich.
5.000 Euro anlegen: die Reihenfolge auf einen Blick
| Was | Wofür | Woher das Geld kommt |
|---|---|---|
| Teure Schulden tilgen | kein Zins über der erwarteten Rendite | aus den 5.000 € |
| Notgroschen aufbauen | Fixkosten × 6, getrennt vom Girokonto | aus den 5.000 € |
| In dich investieren | Buch sofort, später Kurse oder Mentor | aus dem laufenden Einkommen |
| Einkommen erhöhen | verkaufen lernen, Weiterbildung, Zusatzeinkommen | aus Zeit und Wissen |
| ETF-Sparplan | zum Beispiel 100 € im Monat, ab dem ersten Monat | aus dem zusätzlichen Einkommen |
Häufig gestellte Fragen zum Investieren mit wenig Geld
In was sollte man mit wenig Geld investieren?
Zuerst in dein Fundament und in dich selbst: teure Schulden tilgen, einen Notgroschen aufbauen, Wissen aufbauen. Für den Einstieg an der Börse eignet sich ein Sparplan auf einen breit gestreuten Welt-ETF, der bei manchen Brokern schon ab 1 € im Monat möglich ist. Einzelaktien lohnen sich erst mit mehr Erfahrung.
Wie lege ich 1000 € am besten an?
Fehlt dir noch ein Notgroschen, gehören die 1.000 € zuerst dorthin – getrennt vom Girokonto, zum Beispiel auf ein Tagesgeldkonto. Hast du teure Schulden, kommen sie noch davor. Investiert wird über einen Sparplan aus dem laufenden Einkommen, nicht aus dem Notgroschen.
Wie lege ich 500 € im Monat am besten an?
500 € im Monat sind eine Sparrate, kein Einmalbetrag. Solange der Notgroschen nicht voll ist, würde ich einen Teil dorthin lenken und den Rest über einen ETF-Sparplan automatisch investieren. Ist der Notgroschen voll, fließt mehr in den Sparplan.
Reihenfolge vor Rendite
Mit wenig Geld entscheidet nicht die beste Aktie, sondern die Reihenfolge. Zuerst Ruhe durch das Fundament, dann Wissen, dann ein höheres Einkommen – und der Sparplan läuft vom ersten Monat an mit. So musst du im nächsten schlechten Börsenjahr nichts verkaufen und weißt, was du besitzt.
Der erste Schritt ist, deine Fixkosten zu kennen. Genau dafür ist meine Haushaltsbuch-Vorlage gedacht: Gratis-Vorlage sichern
Hinweise
Dieser Beitrag dient nur zur Information und ist keine Anlageberatung. Es handelt sich nicht um Empfehlungen und der Betreiber dieser Website haftet nicht für etwaige Verluste, die sich aus Investments ergeben, die aufgrund von Informationen aus diesem Beitrag getätigt werden. Jede Anlageentscheidung triffst du eigenverantwortlich und auf eigenes Risiko.
Der Artikel gilt für Deutschland und Österreich; die Angabe zur KESt betrifft nur Österreich. Alle Beträge sind Rechenbeispiele (Stand 09.11.2026), die 7 % Rendite sind eine Annahme, keine Prognose.